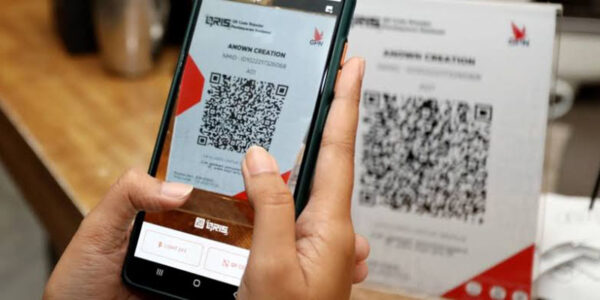
JurnalPatroliNews | Jakarta – Pertumbuhan transaksi Quick Response Code Indonesian Standard (QRIS) yang semakin masif mendorong perhatian terhadap aspek keamanan digital dan perlindungan konsumen.
Bank Indonesia (BI) diminta tidak hanya mengejar perluasan ekosistem pembayaran digital, tetapi juga memperkuat sistem pengawasan, mekanisme pengaduan, serta literasi masyarakat agar peningkatan transaksi tidak diikuti bertambahnya risiko penipuan dan kerugian finansial.
Anggota Komisi XI DPR RI Marwan Jafar mengatakan perluasan QRIS memberikan manfaat besar bagi masyarakat, pelaku usaha, khususnya UMKM, serta perekonomian digital. Namun, pertumbuhan tersebut harus berjalan beriringan dengan kesiapan sistem keamanan dan pemahaman pengguna.
“Perluasan QRIS tentu membawa banyak manfaat bagi perekonomian, UMKM, maupun konsumen. Namun di balik kemudahan itu ada risiko yang harus diantisipasi agar pertumbuhan transaksi digital tidak jauh meninggalkan kesiapan sistem keamanan dan literasi masyarakat,” ujar Marwan, Kamis (1/10/2026).
65,77 Juta Pengguna, Transaksi Tembus Rp1,12 Kuadriliun
Besarnya ekosistem QRIS tercermin dari data BI hingga Juni 2026.
BI mencatat jumlah pengguna QRIS telah mencapai 65,77 juta. Pada periode yang sama, terdapat 44,86 juta merchant yang telah menggunakan QRIS, dengan sekitar 96,68 persen di antaranya merupakan UMKM.
Sepanjang semester I 2026, transaksi QRIS mencapai 12,55 miliar transaksi dengan nilai Rp1,12 kuadriliun. Secara tahunan, nominal transaksi tersebut tumbuh 93,92 persen.
Pertumbuhan tersebut menunjukkan QRIS telah menjadi bagian penting dari aktivitas pembayaran masyarakat sekaligus memperluas digitalisasi transaksi pelaku usaha.
Namun, semakin luas ekosistem pembayaran digital, semakin besar pula kebutuhan terhadap pengamanan transaksi.
“Semakin besar ekosistemnya, semakin besar pula potensi risikonya,” kata Marwan.
Waspadai QRIS Palsu hingga Kebocoran Data
Marwan menyoroti sejumlah modus yang berpotensi merugikan pengguna, mulai dari pemalsuan atau penggantian stiker QRIS milik merchant, penyalahgunaan data pribadi, hingga kesalahan dalam melakukan transaksi.
Menurutnya, masyarakat perlu mendapatkan edukasi yang mudah dipahami mengenai cara memastikan keamanan sebelum pembayaran dilakukan.
BI sendiri mengimbau pengguna memastikan nama merchant yang muncul sesuai dengan merchant tujuan dan memeriksa notifikasi transaksi setelah pembayaran. Pengguna juga diarahkan menggunakan aplikasi dari penyelenggara jasa pembayaran (PJP) yang berizin BI.
Karena itu, penguatan literasi digital dinilai tidak kalah penting dibandingkan pengembangan teknologinya.
Masyarakat bukan hanya perlu mengetahui cara menggunakan QRIS, tetapi juga memahami langkah yang harus dilakukan ketika menemukan kejanggalan dalam transaksi.
Infrastruktur Digital di Daerah Ikut Disorot
Selain keamanan siber, Marwan menyoroti persoalan konektivitas internet yang masih menjadi tantangan di sejumlah wilayah.
Gangguan jaringan dapat menyebabkan transaksi tidak berjalan sebagaimana mestinya. Kondisi tersebut berpotensi menimbulkan kebingungan ketika saldo pengguna telah terpotong sementara merchant belum menerima konfirmasi pembayaran.
“Jangan sampai masyarakat di daerah yang infrastrukturnya belum memadai justru menjadi pihak yang paling dirugikan. Perluasan QRIS harus dibarengi pemerataan infrastruktur digital agar manfaatnya dirasakan merata,” ujarnya.
Menurut dia, digitalisasi sistem pembayaran harus berjalan bersamaan dengan pemerataan infrastruktur telekomunikasi sehingga masyarakat di luar pusat-pusat ekonomi memiliki tingkat akses dan keandalan layanan yang memadai.
MDR Jangan Dibebankan kepada Konsumen
Persoalan lain yang disoroti adalah praktik pembebanan Merchant Discount Rate (MDR) kepada konsumen.
Marwan meminta BI memperkuat pengawasan agar biaya yang menjadi kewajiban merchant tidak dialihkan secara sepihak kepada pembeli.
Dalam ketentuan BI, MDR merupakan biaya yang dikenakan kepada merchant oleh PJP dan tidak boleh dibebankan kepada konsumen. BI juga menetapkan besaran MDR berdasarkan kategori merchant dan nilai transaksi.
Mulai 1 Oktober 2026, BI juga menetapkan MDR 0 persen untuk seluruh kategori merchant pada transaksi hingga Rp100 ribu, sementara bagi usaha mikro (UMI), MDR 0 persen tetap berlaku untuk transaksi hingga Rp500 ribu.
“BI harus memastikan merchant tidak sembarangan mengalihkan biaya transaksi kepada konsumen. Kalau ada pungutan ilegal yang tidak sesuai ketentuan, masyarakat harus memiliki kanal pengaduan yang cepat dan benar-benar ditindaklanjuti,” tegas Marwan.
Mekanisme Refund Harus Jelas
Marwan juga meminta penyelesaian sengketa transaksi diperkuat, khususnya ketika terjadi transaksi gagal atau terdapat perbedaan antara saldo konsumen dan penerimaan merchant.
Ia menilai mekanisme pengembalian dana atau refund harus memiliki prosedur yang sederhana, transparan dan batas waktu penyelesaian yang jelas.
“Jangan sampai konsumen berhadapan dengan proses pengaduan yang panjang dan membingungkan ketika saldo terpotong tapi pedagang belum terima uang. Sistem penyelesaian sengketa dan pengembalian dana harus cepat, transparan, dan mudah dipahami,” katanya.
Dalam mekanisme perlindungan konsumen BI, pengaduan pada tahap awal disampaikan kepada penyelenggara atau PJP terkait. Apabila konsumen belum memperoleh penyelesaian, pengaduan dapat diteruskan kepada BI untuk difasilitasi. BI juga menyediakan jalur penyelesaian sengketa melalui LAPS-SK apabila persoalan belum terselesaikan.
Pertumbuhan Harus Diikuti Perlindungan
Pesatnya penggunaan QRIS memperlihatkan perubahan perilaku masyarakat dalam melakukan pembayaran. Di sisi lain, perkembangan tersebut membawa konsekuensi berupa kebutuhan pengamanan yang semakin kompleks.
Karena itu, penguatan QRIS tidak cukup hanya diukur dari jumlah pengguna, merchant maupun volume transaksi. Aspek keamanan, keandalan jaringan, perlindungan data, transparansi biaya serta kecepatan penyelesaian pengaduan juga menjadi bagian penting dari ekosistem pembayaran digital.
Bagi masyarakat, keamanan transaksi pada akhirnya juga membutuhkan kewaspadaan pengguna. Memeriksa nama merchant sebelum membayar, memastikan nominal transaksi, menjaga kerahasiaan PIN serta memeriksa notifikasi pembayaran menjadi langkah dasar yang perlu dilakukan.
Sementara bagi regulator dan penyelenggara sistem pembayaran, tantangannya adalah memastikan pertumbuhan ekonomi digital tetap berjalan dengan perlindungan konsumen yang memadai.
Dengan jumlah pengguna mencapai puluhan juta dan volume transaksi mencapai miliaran transaksi hanya dalam enam bulan, keamanan QRIS bukan lagi sekadar persoalan teknis. Ia telah menjadi bagian dari kepercayaan publik terhadap sistem pembayaran digital nasional.
Komentar