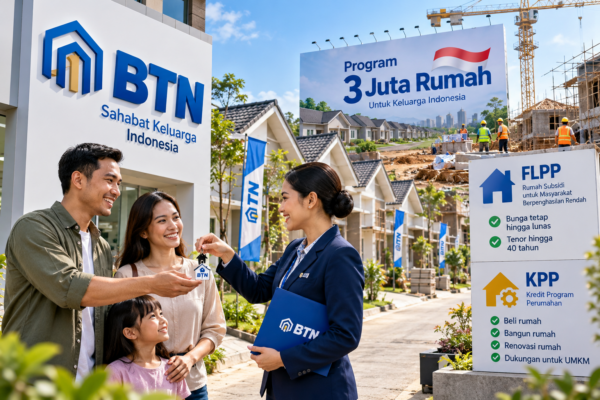
JurnalPatroliNews | Jakarta — PT Bank Tabungan Negara (Persero) Tbk atau BTN terus memperluas pembiayaan perumahan untuk mendukung Program 3 Juta Rumah. Hingga September 2026, bank spesialis sektor perumahan itu telah merealisasikan pembiayaan melalui Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) sebanyak 78.000 unit.
Jumlah tersebut setara sekitar 48,75 persen dari kuota FLPP yang dialokasikan pemerintah kepada BTN tahun ini, yakni 160.000 unit.
Namun, strategi BTN tidak lagi bertumpu pada pembiayaan rumah subsidi melalui FLPP semata. Perseroan kini juga mengandalkan Kredit Program Perumahan (KPP) untuk memperluas akses pembiayaan masyarakat, termasuk pelaku usaha mikro, kecil, dan menengah (UMKM).
Direktur Commercial Banking BTN Hermita mengatakan perubahan skema pembiayaan tersebut menjadi bagian dari upaya memperluas cakupan dukungan BTN terhadap ekosistem perumahan.
“Dahulu hanya fokus ke FLPP, sekarang sudah ada KPP,” ujar Hermita,Minggu (27/9/2026).
FLPP Tetap Jadi Andalan Rumah Subsidi
FLPP merupakan fasilitas pembiayaan yang mendapat dukungan pemerintah untuk membantu masyarakat berpenghasilan rendah (MBR) memiliki hunian dengan cicilan yang lebih terjangkau.
Melalui skema subsidi bunga, penerima FLPP memperoleh pembiayaan dengan bunga tetap hingga kredit berakhir. Skema tersebut dirancang untuk membuat beban angsuran lebih terkendali bagi masyarakat yang membutuhkan rumah pertama.
BTN menjadi salah satu bank penyalur utama program tersebut.
Dari kuota 160.000 unit yang diberikan pemerintah, sebanyak 78.000 unit telah direalisasikan sampai September 2026.
Capaian tersebut menunjukkan hampir separuh target FLPP BTN tahun ini telah tersalurkan.
BTN juga memberikan pilihan tenor pembiayaan hingga 40 tahun. Jangka waktu tersebut memungkinkan angsuran dibagi dalam periode lebih panjang sehingga cicilan bulanan dapat menjadi lebih ringan bagi penerima pembiayaan.
“Sehingga makin banyak masyarakat yang dapat menikmati subsidi dari pemerintah,” kata Hermita.
KPP Tak Sekadar untuk Membeli Rumah
Di sisi lain, KPP memiliki ruang penggunaan yang lebih luas dibandingkan FLPP.
Menurut Hermita, pembiayaan KPP tidak hanya ditujukan untuk transaksi pembelian rumah, tetapi juga dapat digunakan untuk membangun maupun merenovasi hunian.
Skema ini terutama menyasar masyarakat kecil dan pelaku UMKM yang membutuhkan dukungan pembiayaan untuk kegiatan produktif sekaligus kebutuhan tempat tinggal.
“Kalau FLPP hanya untuk membeli rumah. Sementara KPP, bisa membangun rumah ataupun merenovasi rumah yang sudah ada, khususnya untuk usaha jualan online,” jelasnya.
Dengan karakter tersebut, KPP membuka jalur pembiayaan yang tidak semata berorientasi pada kepemilikan rumah baru, tetapi juga pada pengembangan fungsi hunian dan aktivitas usaha masyarakat.
Pembiayaan Menjangkau Pengembang hingga Pedagang Bangunan
Dukungan BTN melalui KPP juga diarahkan ke sisi pasokan rumah atau sektor supply.
Pemerintah memberikan fasilitas pembiayaan modal kerja maupun investasi melalui bank penyalur kepada pelaku usaha yang terlibat dalam rantai pembangunan perumahan.
Artinya, pembiayaan tidak berhenti pada konsumen akhir.
Pengembang rumah, kontraktor, penyedia jasa konstruksi, hingga pedagang atau pemasok bahan bangunan dapat masuk dalam ekosistem pembiayaan tersebut.
“Program ini menyasar penerima yakni pengembang perumahan, penyedia jasa konstruksi atau kontraktor, hingga pedagang atau penyedia bahan bangunan,” ujar Hermita.
Pendekatan ini menempatkan pembiayaan perumahan dalam rantai yang lebih luas, mulai dari penyediaan lahan dan pembangunan, kebutuhan material, hingga penjualan rumah kepada masyarakat.
BTN Perluas Dukungan Ekosistem Perumahan
Strategi menggabungkan FLPP dan KPP menunjukkan bahwa pembiayaan sektor perumahan kini diarahkan tidak hanya untuk mengejar jumlah rumah yang tersalurkan, tetapi juga memperkuat seluruh ekosistem yang menopang pembangunan hunian.
FLPP tetap menjadi instrumen bagi MBR untuk membeli rumah dengan skema yang mendapat subsidi pemerintah. Sementara KPP memberikan ruang lebih luas bagi masyarakat dan pelaku usaha untuk membangun, memperbaiki, maupun mengembangkan hunian sekaligus kegiatan ekonominya.
Bagi BTN, perluasan instrumen pembiayaan tersebut menjadi bagian dari dukungan terhadap Program 3 Juta Rumah.
Hingga September, realisasi 78.000 unit FLPP menjadi catatan capaian sementara dari kuota 160.000 unit yang diberikan pemerintah kepada perseroan.
Dengan masih tersisanya kuota, BTN memiliki ruang untuk melanjutkan penyaluran pembiayaan rumah subsidi hingga akhir tahun.
Di saat bersamaan, perluasan KPP diarahkan agar pergerakan sektor perumahan tidak hanya terjadi di sisi permintaan, tetapi juga didukung dari sisi penyediaan.
Kombinasi kedua skema tersebut menjadi langkah BTN memperluas akses pembiayaan sekaligus menjaga agar pembangunan perumahan dapat bergerak dari hulu hingga hilir.
Komentar