JurnalPatroliNews | Jakarta — Dua putusan Mahkamah Konstitusi (MK) terkait ketentuan dalam Kitab Undang-Undang Hukum Dagang (KUHD) membuka babak baru dalam tata kelola industri asuransi. Perubahan tafsir terhadap Pasal 251 dan Pasal 304 KUHD kini menempatkan regulator, khususnya Otoritas Jasa Keuangan (OJK), pada posisi penting untuk memastikan putusan tersebut benar-benar diterapkan dalam praktik.
Desakan itu disampaikan advokat sekaligus Managing Partner Eliadi Hulu & Partners Law Firm (EL Law Firm), Eliadi Hulu, melalui keterangan tertulis di Jakarta, Minggu (27/9/2026).
Menurut Eliadi, perubahan norma melalui putusan MK tidak akan memberikan dampak maksimal apabila tidak diikuti penyesuaian regulasi, polis, prosedur internal perusahaan serta mekanisme penyelesaian klaim.
“Putusan MK sudah memberikan arah yang sangat jelas. Sekarang tantangannya bukan lagi memperdebatkan putusannya, tetapi bagaimana memastikan prinsip yang diputus Mahkamah benar-benar hadir dalam polis dan praktik klaim di lapangan,” ujar Eliadi.
Dua Putusan MK Jadi Titik Perubahan
Salah satu perubahan penting menyangkut Pasal 251 KUHD.
Melalui Putusan MK Nomor 83/PUU-XXII/2024, yang dibacakan pada 3 Januari 2025, Mahkamah menyatakan norma Pasal 251 KUHD inkonstitusional bersyarat. Norma tersebut tetap berlaku sepanjang dimaknai bahwa pembatalan pertanggungan harus didasarkan pada kesepakatan penanggung dan tertanggung atau berdasarkan putusan pengadilan.
Putusan tersebut menjadi penting karena Pasal 251 sebelumnya mengatur bahwa pemberitahuan yang keliru atau penyembunyian keadaan tertentu oleh tertanggung dapat membuat pertanggungan batal.
MK menilai norma tersebut berpotensi menimbulkan tafsir yang beragam, terutama terkait pembatalan perjanjian asuransi.
Dengan pemaknaan baru tersebut, pembatalan pertanggungan tidak dapat semata-mata dilakukan berdasarkan keputusan sepihak tanpa mekanisme yang dipersyaratkan dalam putusan MK.
Pasal 304 KUHD Kembali Diubah
Perubahan berikutnya datang melalui Putusan MK Nomor 25/PUU-XXIV/2026 yang dibacakan pada 16 September 2026.
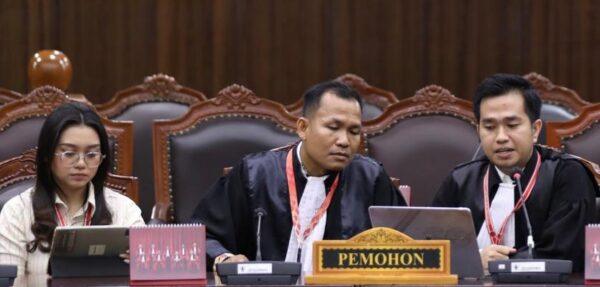
Perkara tersebut diajukan Ng Kim Tjoa dengan kuasa hukum, antara lain, Eliadi Hulu. MK mengabulkan permohonan tersebut seluruhnya dan menyatakan Pasal 304 KUHD bertentangan dengan UUD 1945 serta tidak mempunyai kekuatan hukum mengikat secara bersyarat.
Dalam pemaknaan baru yang diberikan MK, polis asuransi harus memuat sejumlah unsur, termasuk waktu pertanggungan, identitas pihak yang diasuransikan, jumlah pertanggungan, premi serta syarat klaim yang disepakati sejak awal.
Artinya, syarat klaim yang menjadi bagian penting dari hubungan antara perusahaan asuransi dan pemegang polis harus memiliki dasar kesepakatan sejak awal sebagaimana dimaknai dalam putusan tersebut.
OJK Diminta Kawal Implementasi
Eliadi menilai perubahan norma tersebut harus segera diterjemahkan ke dalam praktik industri.
Ia meminta OJK memastikan perusahaan asuransi menyesuaikan polis, ketentuan internal dan mekanisme penanganan klaim dengan pemaknaan hukum yang telah diberikan MK.
“OJK sekarang memegang peranan penting. Putusan MK harus diwujudkan dalam regulasi dan pengawasan. Perusahaan asuransi juga harus menyesuaikan polisnya. Jangan sampai norma sudah berubah, tetapi praktik di lapangan masih menggunakan pola lama,” tegas Eliadi.
Secara kelembagaan, OJK memang memiliki fungsi pengaturan dan pengawasan terhadap sektor perasuransian. Dalam proses persidangan perkara Pasal 304, Pemerintah juga menjelaskan bahwa OJK menjalankan fungsi tersebut melalui berbagai ketentuan teknis mengenai produk asuransi dan isi polis.
Karena itu, implementasi putusan MK tidak hanya berkaitan dengan perusahaan asuransi, tetapi juga bagaimana regulator memastikan aturan yang berlaku di industri selaras dengan norma konstitusional yang telah dimaknai Mahkamah.
Polis Menjadi Titik Penting
Bagi Eliadi, salah satu pekerjaan penting setelah putusan MK adalah memastikan tidak terjadi kesenjangan antara norma hukum dan dokumen yang diterima konsumen ketika membeli produk asuransi.
Polis menjadi dokumen utama yang mengatur hubungan antara penanggung dan tertanggung. Karena itu, perubahan pemaknaan Pasal 304 KUHD dinilai perlu tercermin secara jelas dalam dokumen tersebut.
Dalam proses uji materi Pasal 304, pemerintah sebelumnya menyampaikan bahwa ketentuan KUHD harus dibaca bersama perkembangan regulasi sektor perasuransian, termasuk Undang-Undang Perasuransian dan UU PPSK. Pemerintah juga menyebut OJK memiliki kewenangan pengaturan teknis terhadap produk dan polis asuransi.
Sementara itu, dalam persidangan yang sama, asosiasi industri asuransi menjelaskan bahwa ketentuan Pasal 304 KUHD sebelumnya dipandang sebagai persyaratan minimum yang telah dijabarkan lebih lanjut melalui regulasi OJK.
Putusan terbaru MK kemudian memberikan pemaknaan tambahan dengan memasukkan unsur syarat klaim yang disepakati sejak awal ke dalam norma Pasal 304.
Sengketa Klaim Jadi Latar Belakang
Eliadi mengatakan perhatian terhadap persoalan tersebut tidak terlepas dari pengalamannya menangani sejumlah sengketa klaim asuransi.
Menurutnya, persoalan yang ditemui dalam perkara konkret kemudian mendorong dilakukannya pengujian terhadap norma hukum yang dianggap menimbulkan ketidakpastian.
Dari perspektif tersebut, putusan MK dipandang bukan sekadar hasil akhir sebuah perkara, tetapi juga menjadi dasar perubahan dalam praktik hukum asuransi.
Meski demikian, penerapan putusan tetap perlu ditempatkan dalam kerangka hukum yang berlaku. Putusan MK memberikan pemaknaan konstitusional terhadap norma yang diuji, sementara detail teknis penyelenggaraan industri tetap berada dalam kerangka peraturan perundang-undangan dan regulasi sektor jasa keuangan.
Keberhasilan Tidak Berhenti di Ruang Sidang
Eliadi menilai ukuran keberhasilan perjuangan hukum bukan semata ketika permohonan dikabulkan atau perkara dimenangkan.
Menurut dia, perubahan baru memiliki arti apabila masyarakat benar-benar merasakan dampaknya ketika berhadapan dengan perusahaan asuransi.
“Bagi kami, memenangkan perkara bukan titik akhir. Kalau putusan sudah mengubah hukum, tahap berikutnya adalah memastikan perubahan itu benar-benar hidup dan dijalankan. Di situlah manfaat hukum akhirnya dirasakan masyarakat,” tuturnya.
Dua putusan MK tersebut kini menjadi bagian penting dalam perkembangan hukum asuransi di Indonesia.
Putusan mengenai Pasal 251 memberikan batas terhadap pembatalan pertanggungan, sedangkan putusan terbaru mengenai Pasal 304 mempertegas pentingnya pencantuman syarat klaim yang disepakati sejak awal dalam polis.
Tahap berikutnya adalah bagaimana perusahaan asuransi dan regulator menerjemahkan perubahan tersebut ke dalam praktik. Di titik inilah pengawasan OJK, penyesuaian polis dan kepastian mekanisme klaim menjadi faktor penting agar pemaknaan baru yang diberikan MK tidak berhenti sebagai norma di atas kertas.
Komentar