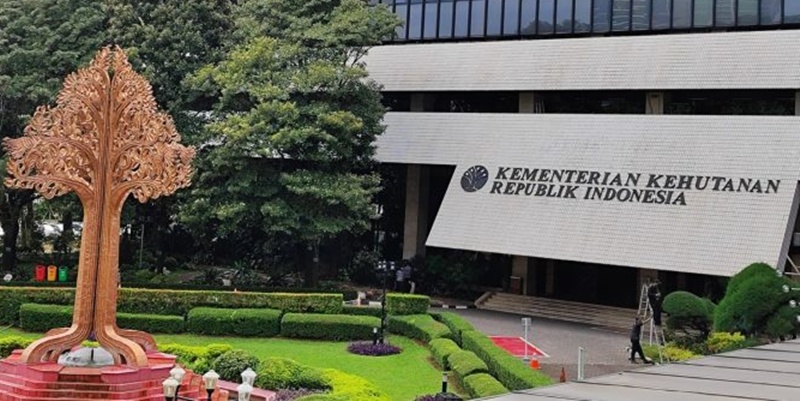
JurnalPatroliNews | Jakarta – Pemberian opini Wajar Tanpa Pengecualian (WTP) kepada Kementerian Kehutanan menjadi sorotan Wakil Ketua Komisi IV DPR RI Hanan A. Rozak. Ia meminta Badan Pemeriksa Keuangan (BPK) menjelaskan dasar pemberian opini tersebut di tengah adanya potensi penerimaan negara sebesar Rp104,43 triliun dari denda administratif aktivitas pertambangan di kawasan hutan.
Hanan menilai persoalan tersebut perlu mendapat penjelasan terbuka, terutama terkait pencatatan dan pengungkapan potensi penerimaan dalam laporan keuangan Kementerian Kehutanan Tahun Anggaran 2025.
Menurutnya, apabila terdapat informasi material yang belum dicatat atau diungkapkan secara memadai, BPK perlu menjelaskan bagaimana hal tersebut dipertimbangkan dalam proses pemeriksaan laporan keuangan.
“Kami mendesak BPK menjelaskan bagaimana persoalan tersebut dipertimbangkan dalam pemeriksaan laporan keuangan Kementerian Kehutanan. Jika ditemukan salah saji material atau pengungkapan yang tidak memadai hingga memengaruhi kewajaran laporan, BPK perlu mengevaluasi kembali opini yang diberikan sesuai standar pemeriksaan dan ketentuan yang berlaku,” kata Hanan kepada wartawan, Senin (26/10/2026).
Potensi Rp104,43 Triliun dari Aktivitas Tambang di Kawasan Hutan
Angka Rp104,43 triliun tersebut merujuk pada estimasi denda administratif atas aktivitas pertambangan di kawasan hutan yang dilakukan tanpa Persetujuan Penggunaan Kawasan Hutan (PPKH).
Perhitungan yang mengacu pada Keputusan Menteri ESDM Nomor 391.K/MB.01/MEM.B/2025 itu mencakup area seluas 67.125,41 hektare. Luasan tersebut berkaitan dengan 569 keputusan Izin Usaha Pertambangan (IUP) yang melibatkan 480 pemegang izin.
Besarnya nilai estimasi tersebut memunculkan pertanyaan mengenai status kewajiban administratif, proses penagihan, dan pencatatan penerimaan negara yang berpotensi diperoleh pemerintah.
Namun, nilai estimasi denda tidak serta-merta sama dengan penerimaan yang sudah ditetapkan, ditagih, atau dibayarkan ke kas negara. Karena itu, status setiap kewajiban perlu dijelaskan berdasarkan hasil verifikasi dan proses administrasi yang berlaku.
Hanan menilai kejelasan mengenai tahapan tersebut penting agar publik dapat mengetahui bagaimana potensi penerimaan negara dikelola dan dipertanggungjawabkan.
Hanan Ingatkan Opini WTP Bukan Jaminan Tanpa Persoalan
Hanan menegaskan, opini WTP tidak boleh dimaknai sebagai jaminan bahwa seluruh aspek pengelolaan keuangan suatu kementerian bebas dari persoalan.
Menurutnya, opini audit perlu dipahami sesuai ruang lingkup pemeriksaan dan standar yang digunakan. Oleh sebab itu, apabila terdapat informasi material yang berpengaruh terhadap kewajaran laporan keuangan, persoalan tersebut harus ditelaah berdasarkan bukti dan ketentuan pemeriksaan.
“WTP itu bukan berarti seluruh aspek pengelolaan keuangan kementerian bebas dari persoalan. Karena itu, BPK perlu membuka dasar penilaiannya, termasuk menjelaskan status estimasi Rp104,43 triliun tersebut,” jelasnya.
Ia mendorong agar penjelasan BPK mencakup bagaimana potensi denda administratif itu diperlakukan dalam laporan keuangan, apakah telah memenuhi kriteria pengakuan sebagai penerimaan atau piutang, serta bagaimana pengungkapannya dilakukan sesuai standar akuntansi pemerintahan yang berlaku.
Evaluasi terhadap opini audit, menurut substansi desakan tersebut, perlu didasarkan pada hasil pemeriksaan. Besarnya potensi denda saja tidak otomatis membuktikan bahwa opini WTP keliru, karena penilaiannya bergantung pada status transaksi, kewajiban, bukti audit, materialitas, dan ketentuan akuntansi yang relevan.
Penagihan Denda dan PNBP Perlu Ditelusuri
Selain meminta penjelasan mengenai opini audit, Hanan menyoroti pentingnya penelusuran pencatatan dan penagihan denda administratif sebagai Penerimaan Negara Bukan Pajak (PNBP).
Ia menilai koordinasi antara Kementerian Kehutanan dan Kementerian Energi dan Sumber Daya Mineral (ESDM) diperlukan untuk memastikan data aktivitas pertambangan, kewajiban administratif, serta perkembangan penagihan tersaji secara jelas.
Pemerintah perlu menjelaskan jumlah kewajiban yang telah ditetapkan, nilai yang sudah ditagih, jumlah pembayaran yang telah diterima negara, serta sisa kewajiban yang masih harus diselesaikan.
Informasi tersebut penting untuk membedakan potensi penerimaan berdasarkan estimasi awal dengan nilai yang telah memiliki dasar penetapan dan dapat direalisasikan sesuai ketentuan.
Kejelasan data juga diperlukan agar pengawasan terhadap aktivitas pertambangan di kawasan hutan dapat berjalan seiring dengan pertanggungjawaban keuangan negara.
Transparansi Audit dan Pengelolaan Sumber Daya Alam
Hanan menekankan bahwa persoalan ini perlu ditindaklanjuti secara transparan dan akuntabel. Menurutnya, pengelolaan sumber daya alam harus memberikan manfaat bagi negara dan masyarakat, sekaligus didukung pencatatan keuangan yang dapat dipertanggungjawabkan.
BPK memiliki peran penting dalam memeriksa kewajaran laporan keuangan berdasarkan standar pemeriksaan dan bukti yang tersedia. Apabila pemeriksaan menemukan persoalan material yang memengaruhi kewajaran laporan, tindak lanjut harus dilakukan sesuai ketentuan.
Di sisi lain, penjelasan dari Kementerian Kehutanan dan Kementerian ESDM dibutuhkan untuk memberikan gambaran mengenai status estimasi denda, proses penagihan, serta pencatatan kewajiban terkait aktivitas pertambangan di kawasan hutan.
Hingga terdapat penjelasan resmi dan hasil pemeriksaan yang dapat diverifikasi, potensi Rp104,43 triliun tersebut perlu dipahami sebagai estimasi denda administratif, bukan otomatis sebagai kerugian negara yang telah dipastikan atau penerimaan yang sudah masuk ke kas negara.
Transparansi dari seluruh pihak terkait diharapkan dapat memperjelas persoalan tersebut sekaligus menjaga akuntabilitas pengelolaan keuangan negara dan sumber daya alam Indonesia.
Komentar