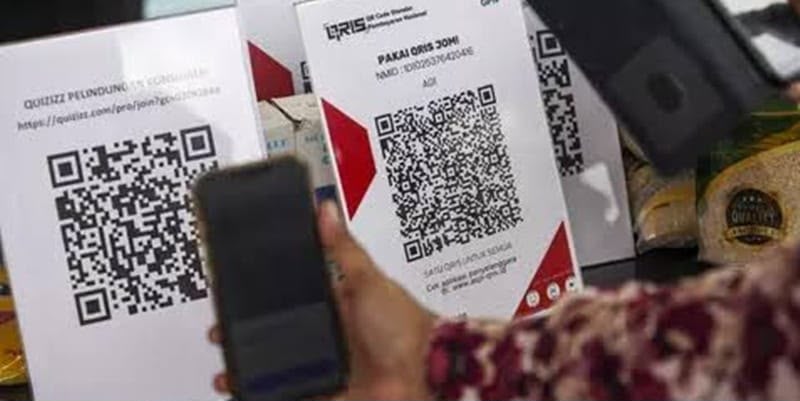
JurnalPatroliNews | Jakarta – Pembayaran menggunakan Quick Response Code Indonesian Standard (QRIS) semakin menonjol dalam pola transaksi pengguna dompet digital. Riset MarkPlus 2026 terhadap 400 responden mencatat, sebanyak 85,3 persen responden menggunakan dompet digital untuk melakukan pembayaran melalui QRIS.
Temuan tersebut menempatkan pembayaran QRIS sebagai fitur dompet digital yang paling banyak digunakan dalam riset itu. Selain untuk transaksi di merchant, konsumen juga memanfaatkan dompet digital untuk transfer uang, belanja daring, pembelian produk digital, hingga layanan kredit digital.
Chief Marketing Officer MarkPlus Corp (MCorp), Yosanova Savitry, mengatakan perkembangan penggunaan dompet digital turut mengubah ekspektasi masyarakat terhadap layanan pembayaran digital. Konsumen tidak hanya mencari kemudahan, tetapi juga mempertimbangkan biaya transaksi, fleksibilitas layanan, dan keuntungan finansial yang diperoleh.
“Seiring dengan semakin eratnya penggunaan dompet digital dalam kehidupan sehari-hari, ekspektasi konsumen juga terus berkembang. Kemudahan dan kecepatan transaksi tetap menjadi faktor penting, tetapi konsumen juga mengharapkan fleksibilitas layanan serta manfaat finansial nyata yang sesuai dengan kebutuhan mereka,” kata Nova dalam MCorp Industry Update, dikutip Sabtu, 24 Oktober 2026.
Menurut Nova, penyedia layanan dompet digital perlu menawarkan manfaat yang relevan dengan kebutuhan pengguna. Persaingan tidak cukup hanya mengandalkan kepraktisan transaksi, tetapi juga harus memperhatikan pengalaman pengguna dan efisiensi biaya.
QRIS, Transfer, dan Belanja Digital Jadi Penggunaan Utama
Selain pembayaran QRIS, riset MarkPlus mencatat 77,3 persen responden menggunakan dompet digital untuk transfer uang ke rekening bank maupun sesama dompet digital.
Penggunaan untuk belanja daring juga cukup tinggi, yakni 70,8 persen responden. Sementara itu, 69 persen responden memanfaatkan dompet digital untuk membeli produk digital, seperti pulsa, paket data, dan token listrik.
Data tersebut memperlihatkan beragamnya fungsi dompet digital dalam aktivitas keuangan sehari-hari responden. Layanan yang semula dikenal sebagai sarana pembayaran kini juga dimanfaatkan untuk memenuhi kebutuhan transaksi rutin lainnya.
Khusus untuk QRIS, kemudahan dan kecepatan pembayaran menjadi pertimbangan utama bagi 80,8 persen responden yang sering menggunakan fitur tersebut. Faktor lain yang diperhitungkan adalah luasnya jaringan merchant, sebesar 54,4 persen, serta promosi dan cashback, sebesar 51,3 persen.
Fleksibilitas sumber dana juga berpengaruh terhadap pilihan konsumen. Sebanyak 30 persen responden yang sering menggunakan QRIS mempertimbangkan ketersediaan berbagai pilihan sumber dana ketika bertransaksi.
“Seiring dengan semakin luasnya penggunaan QRIS sebagai fitur dompet digital yang paling banyak digunakan, konsumen juga semakin membutuhkan fleksibilitas dalam bertransaksi,” ujar Nova.
ShopeePay dan GoPay Bersaing dalam Transaksi QRIS
Dari sisi merek, ShopeePay mencatat tingkat top of mind tertinggi dalam kategori layanan yang pertama kali terlintas ketika responden memikirkan transaksi QRIS, yakni 37,7 persen.
GoPay menyusul dengan 35,5 persen, sedangkan DANA mencatat 17,8 persen.
Dalam kategori persentase penggunaan QRIS di antara responden yang sering menggunakan fitur tersebut, ShopeePay juga menempati posisi teratas dengan 40,5 persen. GoPay berada di posisi berikutnya dengan 32,6 persen dan DANA sebesar 16,1 persen.
Angka tersebut menggambarkan persaingan merek dalam kelompok responden yang diteliti. Hasil survei ini tidak dengan sendirinya menunjukkan pangsa pasar nasional karena cakupan dan metode pengambilan sampel perlu diperhatikan ketika menafsirkan hasilnya.
Biaya Transfer dan Harga Produk Digital Diperhitungkan
Pada layanan transfer uang, ShopeePay mencatat persentase penggunaan tertinggi dalam riset tersebut, yakni 41,8 persen. GoPay berada di urutan berikutnya dengan 33,7 persen, disusul DANA sebesar 17,7 persen.
Biaya administrasi, kecepatan, dan kemudahan proses menjadi sejumlah pertimbangan konsumen dalam memilih layanan transfer. Bagi pengguna yang rutin mengirim uang, biaya transaksi berulang dapat memengaruhi total pengeluaran.
Pertimbangan harga juga terlihat pada pembelian produk digital. Dari responden yang menggunakan dompet digital untuk kebutuhan tersebut, 65,6 persen mempertimbangkan harga yang kompetitif ketika memilih platform.
Dalam kategori pembelian produk digital, ShopeePay mencatat persentase penggunaan tertinggi sebesar 39,5 persen berdasarkan riset MarkPlus.
Temuan tersebut memperlihatkan bahwa nilai ekonomis transaksi menjadi salah satu aspek yang diperhatikan pengguna, selain kecepatan dan kemudahan layanan.
Promosi Masih Menjadi Daya Tarik
Promosi berupa cashback, potongan harga, dan fasilitas transfer berbiaya rendah turut menjadi bagian dari persaingan penyedia dompet digital.
Dalam riset MarkPlus, sebanyak 56,8 persen responden menilai ShopeePay sebagai layanan yang paling banyak menawarkan promosi. GoPay berada di urutan berikutnya dengan 33,5 persen, disusul DANA sebesar 4,8 persen dan OVO sebesar 2 persen.
“Promosi tetap menjadi salah satu faktor penting dalam menarik minat konsumen menggunakan dompet digital. Namun, manfaat jangka panjangnya terletak pada seberapa relevan dan berguna penawaran tersebut dalam transaksi sehari-hari,” kata Nova.
Ia menilai penyedia layanan perlu menghadirkan nilai tambah yang lebih berkelanjutan, termasuk penghematan yang konsisten dan pengalaman transaksi yang praktis. Dengan demikian, promosi tidak hanya menjadi daya tarik sesaat, tetapi juga mendukung kebutuhan pengguna dalam jangka panjang.
Penggunaan PayLater Turut Disorot
Riset MarkPlus 2026 juga menyoroti penggunaan layanan kredit digital di kalangan responden. Sebanyak 86,5 persen responden menyatakan pernah menggunakan fitur kredit digital.
Dari kelompok responden yang pernah menggunakan kredit digital tersebut, 90,8 persen mengaku pernah menggunakan layanan PayLater. SPayLater menjadi layanan yang paling banyak digunakan di antara pengguna PayLater dalam riset itu, dengan persentase 77,4 persen.
Temuan tersebut menunjukkan bahwa layanan pembayaran dan kredit digital sama-sama menjadi bagian dari perilaku keuangan responden yang diteliti. Namun, penggunaan layanan kredit perlu dibedakan dari kemampuan membayar kembali kewajiban yang timbul.
Bagi konsumen, pemahaman mengenai biaya, bunga atau biaya layanan, jatuh tempo, serta konsekuensi keterlambatan pembayaran tetap penting sebelum menggunakan fasilitas kredit digital.
Secara keseluruhan, riset MarkPlus menggambarkan bahwa konsumen mempertimbangkan sejumlah aspek dalam memilih layanan keuangan digital, mulai dari kemudahan transaksi dan jangkauan merchant hingga biaya, promosi, serta fleksibilitas sumber dana.
Bagi penyedia layanan, tantangannya adalah menjaga kepraktisan sekaligus menghadirkan manfaat yang sesuai kebutuhan konsumen. Sementara bagi pengguna, membandingkan biaya dan memahami ketentuan layanan dapat membantu memastikan transaksi digital tetap efisien dan sesuai kemampuan keuangan.
Komentar