JurnalPatroliNews – Tangerang Selatan — Literasi keuangan Generasi Z kembali menjadi perhatian setelah Lembaga Penjamin Simpanan (LPS) mengungkap temuan mengenai pergeseran dana yang semula dialokasikan untuk investasi ke aktivitas taruhan olahraga atau sport betting.
Dalam data yang dipaparkan LPS, sebanyak 52 persen Gen Z disebut pernah mengalihkan dana investasinya ke sport betting.
Temuan tersebut menjadi sorotan karena menunjukkan masih adanya persoalan dalam memahami perbedaan antara investasi dan perjudian.
Direktur Group Tata Kelola, Risiko & Kepatuhan II LPS Nicolas Silalahi mengatakan kelompok kelahiran 1997–2012 menjadi salah satu kelompok yang rentan terpapar aktivitas judi online, termasuk taruhan olahraga.
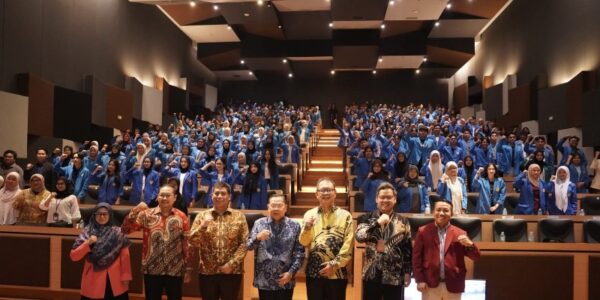
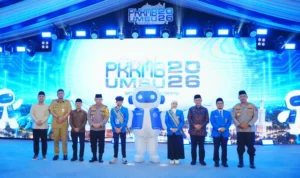
Pernyataan tersebut disampaikan Nicolas dalam seminar Campus to Community yang digelar LPS bersama Warta Ekonomi di Universitas Pamulang (Unpam), Kota Tangerang Selatan, Banten, Selasa (6/10/2026).
Dana Investasi Beralih ke Taruhan
Menurut Nicolas, data yang dimiliki LPS menunjukkan adanya fenomena ketika dana yang sebelumnya direncanakan untuk investasi justru dialihkan ke aktivitas taruhan olahraga.
“Dari data kami, jadi memang Gen Z ini paling rentan, bahkan 52 persen pernah mengalihkan dana investasinya ke sport betting,” ujar Nicolas.
Ia juga menyebut sebagian responden memandang sports betting sebagai bagian dari strategi keuangan jangka panjang.
Temuan tersebut menjadi persoalan serius dari perspektif literasi keuangan karena perjudian dan investasi memiliki karakteristik, mekanisme, serta konsekuensi hukum yang berbeda.
Batas Judi dan Investasi Dinilai Mulai Kabur
Nicolas menilai persoalan yang perlu mendapat perhatian bukan hanya keberadaan judi online, tetapi juga cara sebagian masyarakat memahami aktivitas tersebut.
Ketika taruhan dianggap sebagai instrumen untuk mendapatkan keuntungan finansial, batas antara perjudian dan investasi menjadi semakin kabur.
“Temuan ini menunjukkan batas yang kabur antara judi dan investasi. Perbedaannya jelas, judi dilarang, investasi itu ada analisa, ada legal, produknya ada,” tegasnya.
Investasi, dalam konteks pengelolaan keuangan yang sehat, membutuhkan pertimbangan terhadap legalitas produk, risiko, potensi imbal hasil, serta kondisi keuangan investor.
Sementara perjudian bertumpu pada taruhan dengan risiko kehilangan dana tanpa mekanisme investasi yang dapat disamakan dengan instrumen keuangan legal.
Literasi Keuangan Tak Cukup Sekadar Bisa Menabung
Fenomena tersebut menunjukkan bahwa literasi keuangan tidak berhenti pada kemampuan seseorang menyimpan uang.
Masyarakat juga perlu memahami bagaimana menentukan prioritas keuangan, membedakan kebutuhan dan keinginan, mengenali risiko, serta memastikan instrumen yang digunakan memiliki dasar hukum dan mekanisme yang jelas.
Rektor Universitas Pamulang Nurzaman mengatakan pengelolaan keuangan perlu dikenalkan sejak dini.
Menurutnya, terdapat empat pilar dasar yang dapat menjadi fondasi dalam mengatur keuangan, yakni earning, spending, saving, dan sharing.
“Setelah diperoleh, maka spending, bagaimana pengeluarannya, prioritaskan yang diperlukan bukan yang diinginkan, sehingga terjadi balance antara earning dengan spending,” jelas Nurzaman.
Ia menambahkan, kebiasaan menabung juga perlu dibangun meski dilakukan dalam jumlah kecil.
Setelah kebutuhan penghasilan, pengeluaran, dan tabungan terpenuhi, seseorang juga perlu memahami kewajiban berbagi, termasuk pajak, infak, sedekah, dan kebutuhan sosial lainnya.
Strategi Mengelola Uang
Independent Financial Planner Andy Nugroho menilai masyarakat perlu memiliki pola pembagian keuangan yang jelas agar penghasilan tidak habis untuk kebutuhan konsumtif maupun aktivitas berisiko.
Ia memberikan salah satu contoh metode pengelolaan keuangan dengan membagi pendapatan ke sejumlah pos.
“Ada banyak metode mengelola keuangan. Salah satunya ini, 40 persen buat pengeluaran sehari-hari. Utang maksimal 30 persen, 20 persen menabung dan investasi, sisanya 20 persen buat dana amal,” kata Andy.
Pembagian tersebut pada dasarnya merupakan salah satu contoh pendekatan pengelolaan keuangan, bukan formula yang wajib diterapkan oleh seluruh orang.
Kondisi pendapatan, kebutuhan rumah tangga, kewajiban utang, tujuan keuangan, dan profil risiko setiap orang berbeda.
Yang menjadi prinsip utama adalah memastikan pengeluaran tidak melebihi kemampuan dan tersedia alokasi untuk kebutuhan masa depan serta menghadapi risiko.
Jangan Samakan Judi dengan Investasi
Fenomena perpindahan dana investasi ke sport betting juga memperlihatkan pentingnya kemampuan mengenali instrumen keuangan yang legal dan berisiko.
Ketika seseorang mengejar keuntungan cepat, keputusan finansial dapat berubah dari perencanaan jangka panjang menjadi spekulasi berisiko tinggi.
Dalam situasi seperti itu, kemampuan mengenali legalitas suatu produk menjadi semakin penting.
Masyarakat perlu memastikan apakah aktivitas atau instrumen yang ditawarkan memiliki dasar hukum, mekanisme yang transparan, serta lembaga yang memiliki kewenangan mengawasi.
Asuransi Jadi Bagian Manajemen Risiko
Selain investasi dan tabungan, pengelolaan risiko juga menjadi bagian penting dari perencanaan keuangan.
Corporate Secretary IFG Life Gatot Haryadi menekankan bahwa masyarakat perlu mempersiapkan perlindungan terhadap risiko yang dapat menimbulkan beban finansial besar.
Ia mencontohkan perlindungan melalui sistem jaminan kesehatan sosial seperti BPJS Kesehatan.
“Daripada kita tanggung sendiri risiko itu, misal kalau kita sakit, biaya rumah sakit pasang ring Rp60 juta. Daripada saya menanggung sendiri biaya operasi pasang ring, mending saya pasang premi untuk meng-cover kalau terjadi sesuatu. Kata kuncinya, kalau terjadi risiko,” ujar Gatot.
Menurutnya, manajemen keuangan bukan hanya tentang bagaimana memperoleh dan mengembangkan uang, tetapi juga bagaimana melindungi kondisi finansial ketika risiko terjadi.
Tantangan Literasi Keuangan di Era Digital
Temuan LPS mengenai Gen Z memperlihatkan bahwa tantangan literasi keuangan kini berkembang seiring semakin mudahnya akses terhadap berbagai aktivitas finansial melalui platform digital.
Kemudahan transaksi membuat masyarakat dapat mengakses investasi, pembayaran digital, pinjaman, hingga aktivitas ilegal hanya melalui perangkat elektronik.
Karena itu, kemampuan mengelola uang harus berjalan beriringan dengan kemampuan mengenali risiko dan legalitas.
Bagi Gen Z, persoalan tersebut menjadi semakin relevan karena kelompok ini tumbuh dalam ekosistem digital yang menawarkan banyak pilihan untuk memperoleh maupun membelanjakan uang.
Ketika orientasi mendapatkan keuntungan cepat lebih dominan daripada pemahaman mengenai risiko, aktivitas yang sebenarnya berbeda dapat dianggap memiliki tujuan yang sama.
Di sinilah pendidikan finansial menjadi penting.
Investasi membutuhkan pengetahuan, perhitungan risiko dan legalitas. Sementara taruhan bukanlah instrumen investasi.
Data yang dipaparkan LPS menjadi pengingat bahwa penguatan literasi keuangan bukan sekadar mengajarkan cara menabung, tetapi juga membangun kemampuan mengambil keputusan finansial secara rasional di tengah derasnya tawaran keuntungan cepat di ruang digital.
Komentar