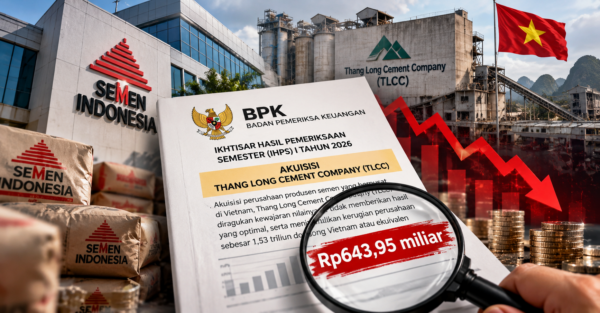
JurnalPatroliNews | Nasional – Badan Pemeriksa Keuangan (BPK) menyoroti akuisisi Thang Long Cement Company (TLCC), perusahaan produsen semen asal Vietnam, oleh PT Semen Indonesia (Persero) Tbk. Berdasarkan hasil pemeriksaan, transaksi tersebut dinilai bermasalah dari sisi kewajaran nilai, tidak menghasilkan kinerja optimal, dan menimbulkan kerugian perusahaan yang dilaporkan mencapai Rp643,95 miliar.
Temuan tersebut tercantum dalam Ikhtisar Hasil Pemeriksaan Semester (IHPS) I Tahun 2026 BPK, yang mencakup pemeriksaan kinerja PT Semen Indonesia, subholding, anak perusahaan, serta instansi terkait lainnya untuk periode 2020–2024.
Dalam laporan yang dikutip pada Selasa (13/10/2026), BPK mengungkapkan bahwa nilai transaksi akuisisi TLCC patut dipertanyakan karena terdapat sejumlah anomali dan risiko yang dinilai tidak diperhitungkan secara memadai dalam proses pengambilalihan.
“Akuisisi perusahaan produsen semen yang berpusat di Vietnam, Thang Long Cement Company (TLCC) diragukan kewajaran nilainya, tidak memberikan hasil yang optimal, serta menimbulkan kerugian perusahaan sebesar 1,53 triliun dong Vietnam atau ekuivalen Rp643,95 miliar,” ungkap laporan BPK.
Nilai Akuisisi Dinilai Terlalu Tinggi
Berdasarkan hasil pemeriksaan, nilai akuisisi TLCC tercatat lebih tinggi 1,53 triliun dong Vietnam dibandingkan nilai bukunya. Transaksi tersebut juga berlangsung ketika perusahaan berada dalam kondisi merugi dan menghadapi tekanan keuangan atau financial distress.
BPK turut menyoroti kondisi industri semen Vietnam saat akuisisi dilakukan. Pada periode tersebut, Vietnam disebut mengalami kelebihan pasokan semen atau oversupply, yang berpotensi memengaruhi prospek bisnis perusahaan.
Selain itu, terdapat risiko penutupan perusahaan akibat persoalan lingkungan yang dinilai tidak diperhitungkan secara memadai dalam proses pengambilalihan.
Rangkaian persoalan tersebut menjadi dasar bagi BPK untuk mempertanyakan kewajaran nilai transaksi dan efektivitas keputusan investasi yang dilakukan PT Semen Indonesia.
Selisih Nilai Akuisisi Dihapusbukukan 100 Persen
Sorotan BPK semakin menguat setelah PT Semen Indonesia melakukan penghapusbukuan atau write-off sebesar 100 persen atas selisih nilai akuisisi dengan nilai buku pada 2018.
Menurut laporan pemeriksaan, langkah tersebut mengindikasikan bahwa nilai transaksi akuisisi berpotensi ditetapkan terlalu tinggi dibandingkan nilai buku perusahaan yang diambil alih.
Dampaknya, tujuan ekspansi regional di kawasan Asia Tenggara dan target periode pengembalian investasi atau payback period pada 2020 tidak tercapai sesuai harapan.
BPK juga mempertanyakan keberlanjutan usaha TLCC sebagai entitas bisnis.
“Keberlangsungan usaha (going-concern) TLCC diragukan sebagai entitas bisnis,” demikian keterangan dalam laporan BPK.
Temuan tersebut menyoroti pentingnya penilaian risiko, ketepatan valuasi, dan pengawasan terhadap investasi strategis perusahaan, khususnya ketika transaksi dilakukan di tengah tekanan keuangan dan tantangan pasar.
BPK Rekomendasikan Investigasi dan Penyelamatan Keuangan
Atas temuan tersebut, BPK merekomendasikan Dewan Komisaris PT Semen Indonesia untuk melaporkan kronologi serta permasalahan akuisisi TLCC dan Holcim Indonesia kepada Pemegang Saham Seri A.
Dewan Komisaris juga diminta mengawasi langkah-langkah direksi dalam menyelamatkan kondisi keuangan TLCC. Selain itu, pembentukan tim investigasi direkomendasikan guna memastikan apakah keputusan akuisisi telah dilaksanakan sesuai ketentuan yang berlaku.
Sementara itu, Direksi PT Semen Indonesia direkomendasikan menyusun langkah penyelamatan keuangan TLCC dan menyampaikan laporan pelaksanaannya kepada Dewan Komisaris.
Rekomendasi tersebut diarahkan untuk memastikan persoalan yang ditemukan dalam pemeriksaan ditindaklanjuti melalui evaluasi, pengawasan, dan langkah perbaikan yang terukur.
Temuan BPK ini menjadi perhatian terhadap tata kelola investasi PT Semen Indonesia, terutama dalam memastikan keputusan ekspansi bisnis didukung penilaian yang memadai, pertimbangan risiko yang menyeluruh, serta mekanisme pengawasan yang efektif.
Komentar